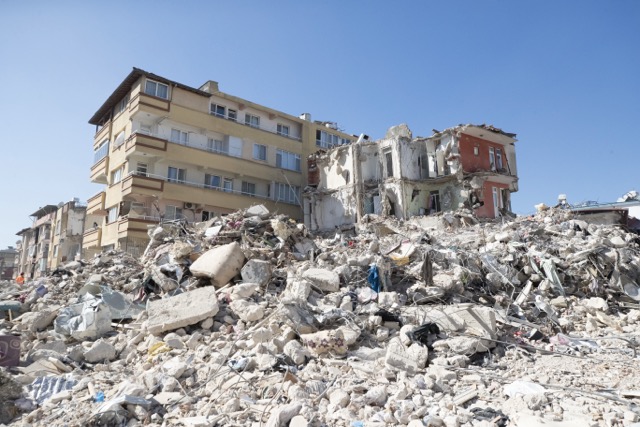
Üstelik burada evinizin ilan sitelerinde kaç milyon liraya satıldığına bakmak pek işinize yaramıyor. DASK hesabında arsa, semt, manzara ya da bölgenin gayrimenkul primi yok. Esas konu binanın kendisi ve onu yeniden yapmanın maliyeti. İnşaat maliyetleri hızla yükselirken DASK teminatları da artık aylık olarak güncelleniyor. Buna rağmen bazı yapılarda ek güvence ihtiyacı devam ediyor.
DASK teminatının üzerinde kalan bina bedelini açıkta bırakmayın. Quick Sigorta Tamamlayıcı Deprem Sigortası ile deprem riskine karşı güvencenizi genişletin. Tamamlayıcı Deprem Sigortası’nı şimdi inceleyin!
2026 DASK teminat limiti ne kadar?
Önce rakamları netleştirelim. Çünkü DASK tutarları artık yıl başında açıklanıp 12 ay aynı kalan rakamlar değil; metrekare bedeli ve azami teminat aylık olarak güncelleniyor. 25 Eylül 2026 itibarıyla, yani eylül ayında geçerli tarifede betonarme yapılar için metrekare bedeli 11 bin 737 TL, diğer yapı tarzlarında 7 bin 825 TL. DASK'ın azami teminat tutarı ise 2 milyon 488 bin 318 TL.
1 Ekim 2026'dan itibaren betonarme yapıların metrekare bedeli 12 bin 039 TL'ye, diğer yapıların bedeli 8 bin 026 TL'ye, azami teminat da 2 milyon 552 bin 268 TL'ye çıkacak. DASK bu artışı aylık Yİ-ÜFE değişimine göre otomatik olarak yapıyor. Bu yüzden internette “2026 DASK limiti şu kadar” diye gördüğünüz rakamın hangi aya ait olduğuna mutlaka bakın. Ocak 2026'da azami teminat 2 milyon 095 bin 462 TL iken eylül ayında 2 milyon 488 bin 318 TL'ye ulaşmış durumda.
DASK teminat tutarı nasıl hesaplanıyor?
Hesabın mantığı aslında oldukça basit: Konutun brüt yüzölçümü × yapı tarzına ait güncel metrekare bedeli. Ama çıkan rakam DASK'ın o tarihteki azami teminat tutarını aşamıyor. DASK tarifesi de sigorta bedelinin meskenin brüt yüzölçümü ile ilgili yapı tarzının metrekare bedelinin çarpılmasıyla bulunduğunu açıkça belirtiyor.
100 metrekarelik betonarme bir evi ele alalım. Eylül 2026 tarifesiyle hesap şöyle: 100 m² × 11 bin 737 TL = 1 milyon 173 bin 700 TL. Yani DASK'ın azami teminatı 2,48 milyon TL diye her 100 metrekarelik eve 2,48 milyon TL teminat verilmiyor. Bu evin DASK sigorta bedeli 1 milyon 173 bin 700 TL üzerinden oluşuyor. Bu ayrım önemli. Çünkü “Azami teminat 2,48 milyon lira, benim evim de o kadar güvencede” düşüncesi hesaplama sistemini yanlış okumaya yol açıyor.
DASK limiti evin piyasa değerini göstermiyor
İstanbul'da 100 metrekare bir daire 15 milyon TL'ye satılabilir. Başka bir şehirde benzer büyüklükte bir dairenin piyasa değeri 4 milyon TL olabilir. DASK hesabında bu iki rakam doğrudan belirleyici değil. DASK, azami teminat hesabında arsa hariç yeniden inşa maliyetini esas alıyor. Kurumun resmi açıklamasında da sigorta bedelinin meskenin büyüklüğü ve yapı tarzına göre belirlendiği, azami teminat hesaplanırken yıkılan meskenin yeniden inşa maliyetinin dikkate alındığı açıkça belirtiliyor. Dolayısıyla DASK evin gerçek değerini karşılar mı sorusunda önce “gerçek değer” derken neyi kastettiğinizi ayırmanız gerekiyor. Evin piyasa fiyatında arsa payı, lokasyon, manzara, ulaşım imkanları, semtin talebi, hatta aynı binadaki kat ve cephe bile rol oynayabilir. DASK hesabının odağında bunlar yok.
Doğru karşılaştırma “DASK bina teminatı ile binanın arsa hariç yeniden yapım maliyeti” şeklinde yapılabilir. Asıl fark da burada görünmeye başlıyor.
Yeniden inşa maliyeti neden DASK tutarının üzerine çıkabiliyor?
2026 yılı için Çevre, Şehircilik ve İklim Değişikliği Bakanlığı tarafından yayımlanan yapı yaklaşık birim maliyetleri bize bu farkın büyüklüğü konusunda fikir veriyor. Örneğin; üç kata kadar apartman tipi konutlar için III-A grubu yaklaşık maliyet 19 bin 800 TL/m². Üç kat üzeri ve yapı yüksekliği 21,50 metreye kadar olan apartman tipi konutlarda III-B grubu için tutar 21 bin 50 TL/m². Bu değerler 3 Şubat 2026 tarihli Resmî Gazete'de yayımlanan tebliğe dayanıyor.
Burada önemli bir parantez açalım. Bu tutarlar “Bugün evinizi müteahhide verirseniz kesin bu fiyata yapılır” anlamına gelmiyor. Tebliğ, mimarlık ve mühendislik hizmet bedellerinin hesabında kullanılacak yaklaşık yapı maliyetlerini belirliyor; rakamlara yüzde 15 genel gider ve yüzde 10 yüklenici kârı dahil, KDV ise hariç. Yine de iki sistem arasındaki seviyeyi görmek için oldukça çarpıcı bir karşılaştırma sunuyor.
100 metrekarelik bir evde fark ne kadar çıkıyor?
Şimdi aynı 100 metrekarelik betonarme konutu örnek alalım. Eylül 2026 DASK tarifesiyle birlikte 1 milyon 173 bin 700 TL (100 × 11 bin 737 TL) ediyor. Yapının III-B sınıfında olduğunu varsayıp 2026 resmi yaklaşık yapı maliyetini kullandığımızda ise 2 milyon 105 bin TL (100 × 21 bin 50 TL) ediyor. İki hesap arasında yaklaşık 931 bin 300 TL fark çıkıyor. Tekrar altını çizmekte fayda var ki bu 931 bin 300 TL, her 100 metrekarelik evde kesin ortaya çıkacak “sigorta açığı” değil. Burada iki resmi hesaplama sistemini karşılaştırarak olası farkın boyutunu görünür hale getiriyoruz.
Gerçek yeniden yapım maliyeti binanın sınıfına, yüksekliğine, malzeme kalitesine, mimari özelliklerine, işçilik giderlerine, ortak alanlarına ve bölgesel maliyetlere göre değişebilir. Ama örnek bize çok net bir şey söylüyor ki DASK metrekare bedeli ile gerçek hayattaki yeniden yapım maliyeti aynı rakam olmak zorunda değil.
DASK teminatı artıyor ama inşaat maliyeti de yükseliyor
DASK'ta 1 Ocak 2024 ve sonrasında başlayan poliçelerde metrekare bedeli ve azami teminat, Yİ-ÜFE artışına göre her ay güncelleniyor. Bu sayede teminatın enflasyon karşısında erimesi azaltılıyor. Nitekim betonarme yapılar için metrekare bedeli Ocak 2026'da 9 bin 884 TL iken eylül ayında 11 bin 737 TL'ye çıktı. Ancak gerçek yeniden yapım maliyeti de hızla artıyor. Temmuz 2026'da inşaat maliyetleri yıllık yüzde 28,33 yükseldi. Malzeme, işçilik, tesisat, yalıtım ve diğer yapı giderleri arttıkça DASK'ın standart metrekare bedeliyle gerçek yeniden inşa maliyeti arasında fark oluşabiliyor. Bu yüzden yalnızca DASK teminatındaki artışa bakmak yerine konutun güncel yeniden yapım bedelini de ayrıca değerlendirmek gerekiyor.
DASK limiti yetmezse aradaki farkı kim karşılar?
Burada cevap oldukça net. DASK, poliçede yazan sigorta bedeli ve yürürlükteki azami teminat sınırı içinde çalışıyor. Binanın yeniden yapım maliyeti bu tutarın üzerine çıkarsa, aradaki bölüm için ayrıca bir güvence bulunmuyorsa maliyet ev sahibinin üzerinde kalabilir. DASK'ın kendi açıklaması da mesken değerinin kurum tarafından sunulan azami teminatı aşması halinde, aşan kısım için özel sigorta şirketlerinden ek teminat alınabileceğini söylüyor. Bunun için konut sigortası üzerinden ek güvence oluşturulabiliyor. İşte DASK limiti ile gerçek yeniden inşa maliyeti arasındaki farkı kapatmanın temel yolu burada ortaya çıkıyor.
DASK ile yeniden inşa maliyeti arasındaki fark nasıl kapatılır?
Önce konutunuzun arsa hariç gerçek bina sigorta bedelini bulmak gerekiyor. Satılık ilanlara bakıp “Evim 8 milyon ediyor” demek burada yeterli olmaz. Çünkü o rakamın içinde arsa payı ve gayrimenkul değeri de var. Asıl soru “Bu bina bugün aynı niteliklerle yeniden yapılacak olsa ne kadara mal olur?” olmalı. Bu bedel belirlendikten sonra DASK poliçenizdeki güncel sigorta bedeliyle karşılaştırabilirsiniz. Örneğin; bina için hesaplanan uygun sigorta bedelinin 3 milyon TL olduğunu, DASK teminatınızın ise 1,2 milyon TL civarında kaldığını varsayalım. Yaklaşık 1,8 milyon TL'lik bölüm için konut sigortasında uygun bir deprem teminatı oluşturulması gündeme gelebilir. Burada üç adım var:
- Gerçek bina bedelini belirleyin. Arsa payını çıkarıp yapının yeniden inşa maliyetine odaklanın.
- DASK poliçenizdeki bilgileri kontrol edin. Brüt metrekare, yapı tarzı ve sigorta bedeli doğru mu bakın.
- Aradaki bölümü ek deprem teminatıyla güvenceye alın. Konut sigortasında bina bedeli ve deprem teminatını gerçek ihtiyaca göre belirleyin.
Kısacası DASK temel güvence katmanını oluşturuyor. Üzerindeki boşluğu ise ihtiyaca göre düzenlenen ek sigorta korumasıyla tamamlamak mümkün. DASK da azami teminatı aşan bölüm için isteğe bağlı ek teminat alınabileceğini belirtiyor.
Konut sigortasındaki deprem teminatı neden ayrıca önemli?
Konu yalnızca binayı yeniden yapmakla da bitmiyor. Depremden sonra ev ağır hasar gördüğünde taşınmanız gerekebilir. Eşyalarınız zarar görebilir. Enkaz kaldırma giderleri çıkabilir veya kiraya verdiğiniz konuttan bir süre gelir elde edemeyebilirsiniz. DASK'ın kapsamı bina üzerindeki belirli doğrudan maddi zararlarla sınırlı. Kurumun resmi kapsam listesine göre enkaz kaldırma, kira mahrumiyeti, alternatif ikamet masrafları ve taşınır mallar/eşyalar DASK kapsamına girmiyor.
Konut sigortasında ise ürün ve poliçe şartlarına göre bina, eşya, deprem, alternatif ikamet, kira kaybı veya başka ek teminatlar bulunabilir. Dolayısıyla DASK ile konut sigortasını sadece “ikisi de evi sigortalıyor” diye yan yana koymak konuyu fazla basitleştirir. İkisinin kapsamı ve amacı farklı katmanlarda çalışıyor.
DASK'taki yüzde 2 muafiyet ne anlama geliyor?
Poliçedeki teminat tutarının tamamını olası her hasarda elinize geçecek rakam gibi okumamanız gereken bir başka neden de muafiyet. DASK tarifesinde her hasarda sigorta bedelinin yüzde 2'si oranında tenzili muafiyet uygulanıyor. Kurum, hasarın bu muafiyet tutarını aşan bölümünden sorumlu. Her 72 saatlik dönem de muafiyet açısından tek hasar olarak değerlendiriliyor.
DASK azami teminatı hasar halinde otomatik ödenir mi?
Hayır. Azami teminat, DASK kapsamında ulaşılabilecek en yüksek sigorta bedeli sınırını gösteriyor. Hasar ödemesi ise oluşan gerçek zarar üzerinden değerlendiriliyor. Kısmi hasarlı bir yapıda yalnızca meydana gelen ve teminat kapsamına giren zarar dikkate alınır. DASK, depremin doğrudan neden olduğu zararlarla deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kaymasının binada yarattığı maddi hasarları poliçe limiti içinde karşılıyor. Bu nedenle “DASK limitim 2 milyon TL, deprem olursa 2 milyon TL alırım” şeklinde bir hesap yapmayın. Limit ödeme sözü değil, üst sınırdır.
Brüt metrekare bilgisi neden bu kadar önemli?
DASK teminat tutarı doğrudan brüt metrekare üzerinden hesaplandığı için poliçedeki yüzölçümü bilgisi küçük bir ayrıntı sayılmaz. 120 metrekarelik bir konutun poliçede 90 metrekare görünmesiyle doğru metrekare üzerinden düzenlenmesi aynı sonucu yaratmaz.
Yapı tarzı da aynı şekilde önemli. Betonarme yapı ile “diğer” kategorisindeki yapılar için kullanılan metrekare bedelleri farklı. Eylül 2026'da betonarme için 11 bin 737 TL/m² uygulanırken diğer yapı tarzında tutar 7 bin 825 TL/m². Poliçeyi elinize aldığınızda adresi kontrol edip dosyayı kapatmayın. Brüt yüzölçümünü ve yapı tarzını da okuyun. Yanlışlık varsa yenileme dönemini beklemeden sigorta şirketiniz veya acentenizle görüşün.
DASK ve konut sigortası birbirinin yerine geçer mi?
İki ürünün birlikte anılmasının sebebi aynı konutu korumaları ancak korudukları alanlar aynı değil. DASK zorunlu ve standart çerçevesi mevzuatla belirlenmiş bir deprem sigortası. Depremin ve deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kaymasının binada doğrudan oluşturduğu maddi zararları poliçe limiti içinde karşılıyor.
Konut sigortası ise seçtiğiniz ürüne ve teminatlara göre daha geniş bir koruma oluşturabiliyor. Binanın DASK tutarını aşan deprem riski, eşya veya başka ek güvenceler poliçe şartlarına göre kapsam içine alınabiliyor.
Konutunuzun sigorta bedelini her yıl yeniden gözden geçirin
DASK tarafında aylık endeksleme sistemi büyük avantaj. Poliçenin yürürlük süresinde metrekare bedeli ve azami teminat, Yİ-ÜFE artışı doğrultusunda otomatik yükseliyor. Ama evinizde yalnızca DASK yoksa iş burada bitmiyor.
Konut sigortasında geçen yıl belirlediğiniz bina bedeli, bu yıl aynı ölçüde yeterli kalmayabilir. Evinize kapsamlı tadilat yaptırmış olabilirsiniz. Mutfak, banyo, tesisat veya yapı standardı değişmiş olabilir. Eşya değeriniz artmış olabilir.
Yenileme zamanı geldiğinde eski poliçedeki rakamları aynen taşımak yerine bina ve eşya bedellerine yeniden bakın. İnşaat maliyetlerinin yıllık yüzde 28'in üzerinde arttığı bir dönemde bu kontrol birkaç dakikalık formalite sayılmaz.
Deprem sonrası yeniden inşa maliyetinin sizi zorlamasına izin vermeyin. Quick Sigorta Tamamlayıcı Deprem Sigortası ile DASK'ın üzerinde kalan bina bedelini güvence altına alın, evinizi daha kapsamlı koruyun. Hemen inceleyin, güvencenizi tamamlayın!